
Un informe elaborado por EY estima que, en el golf, la mayor actividad y el gasto turístico asociado podrían compensar la reducción inicial de recaudación y generar un saldo positivo de aproximadamente 2,5 millones de euros.
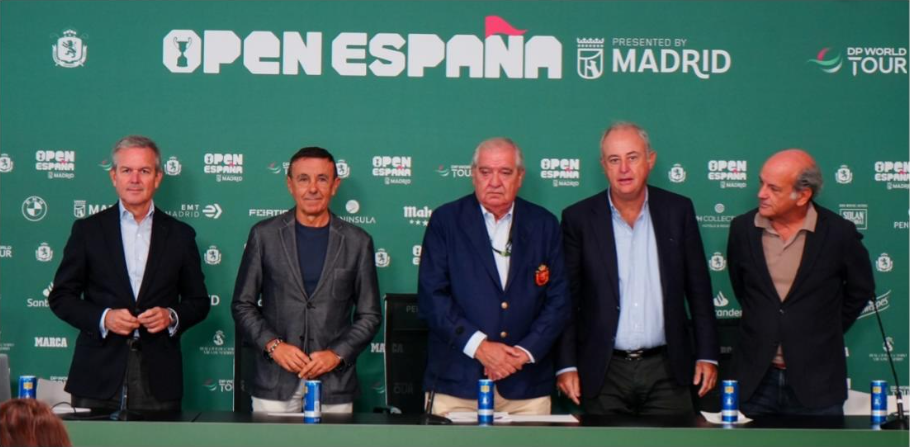
La Real Federación Española de Golf (RFEG) y la Asociación Española de Campos de Golf (AECG) han presentado, en el marco del Open de España, el informe «Propuesta para la aplicación del tipo reducido del IVA al golf y a la actividad deportiva en general», elaborado por EY.
La iniciativa plantea aplicar un IVA reducido del 10 % a los servicios directamente relacionados con la práctica deportiva, preservando las exenciones que correspondan. Busca recuperar un tratamiento fiscal reducido para unos servicios que, según recuerda el informe, pasaron del 8 % al 21 % en septiembre de 2012.
Desde la Asociación Española de Gerentes de Golf (AEGG) agradecemos a la RFEG y a la AECG la promoción de este trabajo y a EY su elaboración. El informe aporta argumentos para un debate relevante para la gestión de los campos de golf, la competitividad del sector y el acceso a la práctica deportiva.
El golf, una actividad con impacto más allá de los campos
La presentación recoge cifras del estudio de impacto económico de IE University publicado en 2024, con datos de 2022 y 2023:
Estos datos reflejan la relación del golf con la hostelería, la restauración, el comercio, el transporte y los proveedores locales, así como su contribución a una demanda turística fuera de la temporada estival.
Un saldo recaudatorio potencialmente positivo
El modelo de EY estima una reducción inicial de 35,2 millones de euros de recaudación de IVA en los campos con la demanda actual. Esta se compensaría con 3,2 millones de IVA derivados de nueva demanda en los campos y 34,5 millones de IVA adicional por el gasto de los turistas de golf en alojamiento, restauración, comercio y otros servicios.
El resultado sería un saldo recaudatorio positivo de aproximadamente 2,5 millones de euros. Se trata de una estimación condicionada a los supuestos del estudio, entre ellos un incremento de la demanda del 5,03 %, y no de una recaudación garantizada. El cálculo no incorpora posibles ingresos adicionales por IRPF, cotizaciones sociales o Impuesto sobre Sociedades.
Una iniciativa para el conjunto del deporte
La propuesta trasciende el golf. Según la información facilitada sobre su presentación, la Asociación del Deporte Español (ADESP) ha trasladado a los grupos con representación en el Congreso una iniciativa de revisión de la fiscalidad deportiva que mantiene las exenciones vigentes y propone reducir la tributación de actividades y servicios deportivos.
Profesionalización, competitividad y colaboración sectorial
Para los directores y gerentes de campos de golf, este debate conecta con decisiones esenciales: facilitar el acceso a la práctica, planificar precios, impulsar la demanda y sostener instalaciones y empleo de calidad. Por ejemplo, una mayor actividad puede repercutir tanto en las escuelas de golf como en los alojamientos, restaurantes y empresas del entorno.
Desde la AEGG consideramos valioso disponer de estudios que ayuden a fundamentar estas decisiones y a trasladar a las instituciones la realidad de la gestión de los campos. En línea con nuestro compromiso con la profesionalización, la formación y la colaboración entre gestores, agradecemos a la RFEG y a la AECG esta iniciativa y su contribución a visibilizar el valor económico y social del golf.